
ABD/İsrail-İran arasındaki somut anlaşmazlık, petrol fiyatlarını artırarak küresel enflasyonu körüklüyor ve merkez bankalarını faiz artırımına itiyor.
Küresel piyasalar, ABD/İsrail ve İran arasındaki gerilimin çözülememesi nedeniyle jeopolitik riskleri fiyatlamayı sürdürüyor. Orta Doğu’da ateşkes görüşmelerinden somut bir sonuç çıkmazken, bu durum petrol fiyatlarında yükselişe, küresel enflasyonda artışa ve merkez bankalarının “şahin” politikalarına yönelmesine yol açıyor. Özellikle ABD Merkez Bankası’nın (Fed) faiz artırımına gidebileceği beklentisi güçleniyor.
Bölgedeki tansiyonun her an tırmanabileceği ihtimali, piyasalarda belirsizliği artırıyor. ABD Başkanı Donald Trump, İran’ı Hürmüz Boğazı konusunda “derhal harekete geçmeye” çağırarak sert uyarılarda bulundu. Trump, İran’ın aksi takdirde “hiçbir şeyinin kalmayacağını” ifade etti.
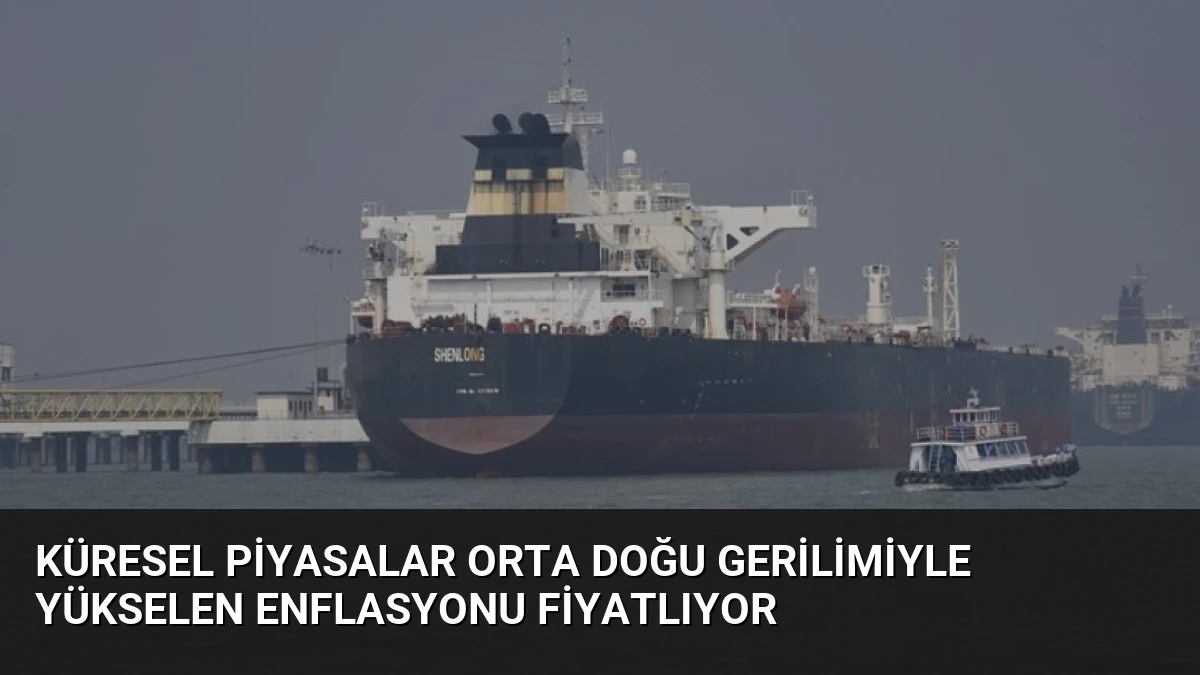
Hürmüz Boğazı’nda tanker sevkiyatlarının aksaması ve sigorta maliyetlerinin yükselmesi, küresel enerji arzına yönelik endişeleri canlı tutuyor. Bu gelişmeler, Brent petrolün varil fiyatını yeni haftaya yüzde 1,7 artışla 107,9 dolardan başlatarak yukarı yönlü hareketi besledi.
Artan petrol fiyatlarının makroekonomik görünüme olumsuz etkileri, dünya genelinde açıklanan enflasyon verilerinde belirginleşiyor. Süregelen fiyat baskıları, merkez bankalarının daha sıkı para politikalarına yöneleceği beklentilerini güçlendiriyor.
ABD’de açıklanan son veriler, özellikle üretici enflasyonunda ciddi bir ivmelenmeye işaret etti. Bu durum, Fed’in gelecek dönemde faiz artırımlarına gidebileceği öngörülerini destekledi. Savaş öncesinde Fed’in yıl genelinde iki faiz indirimi yapabileceği fiyatlanırken, mevcut belirsizliklerle bu tahminler tamamen tersine döndü.
Piyasa fiyatlamaları, Fed’in aralık toplantısında yüzde 70 ihtimalle 25 baz puanlık faiz artışına gidebileceğini gösteriyor. Enflasyonun bir süre yüksek kalacağı endişeleri ve Fed’e yönelik artan faiz artırım ihtimalleri tahvil piyasalarında satış baskısını artırdı. ABD’nin 5 ve 10 yıllık tahvil faizleri yaklaşık 16 ayın, 20 ve 30 yıllık tahvil getirileri ise son üç yılın zirvelerine ulaştı.
Cuma günü yüzde 4,59 seviyesine yükselen ABD’nin 10 yıllık tahvil faizi, yeni haftada yüzde 4,63’e çıktı. Analistler, uzun vadeli tahvil getirilerinin kısa vadelilere göre daha fazla yükselmesinin, piyasaların artık yapısal olarak daha yüksek enflasyon ve faiz ortamını fiyatlamaya başladığını belirtiyor.
Beyaz Saray, ABD Başkanı Trump’ın Çin ziyaretinde mutabakata varılan ekonomik başlıkları açıkladı. Çin, nadir toprak elementleri ve diğer kritik minerallerin tedarik zincirindeki aksaklıklara dair ABD’nin endişelerini gidermeyi taahhüt etti. Ayrıca, Çinli havayolu şirketleri adına Amerikan yapımı 200 adet Boeing uçağının alımını onayladı.
Çin, Ekim 2025’teki soya fasulyesi alım taahhütlerine ek olarak, 2026, 2027 ve 2028 yıllarında ABD tarım ürünlerinden yılda en az 17 milyar dolarlık alım yapacağını duyurdu. Bu gelişmelerin yanı sıra, Orta Doğu’daki gerilimlerin zincirleme etkileriyle cuma günü yüzde 2,4 düşüşle 4 bin 540 dolara inen altının ons fiyatı yeni işlem gününde yüzde 0,1 yükselişle 4 bin 545 dolardan alıcı buldu.
Fed’e ilişkin tahminlerin “şahin” tarafa kaymasıyla cuma günü 99,3 seviyesine çıkan dolar endeksi yeni günde yatay seyretti. ABD’de endeks vadeli kontratlar ise haftaya negatif başladı. Bu hafta, Orta Doğu’daki gelişmelerin yanı sıra yapay zeka teması üzerinde kritik öneme sahip Nvidia’nın bilançosu ve Fed’in toplantı tutanakları yakından takip edilecek.
Orta Doğu’daki gerilimlerle enerji maliyetlerinin yüksek seyrini koruması ve İngiltere’deki siyasi belirsizlikler Avrupa gündeminin odağında yer alıyor. Bölgede enerji maliyetlerinin yüksek seyri enflasyon korkularını körüklerken, piyasalar Avrupa Merkez Bankası’nın (ECB) yıl sonuna kadar toplam üç faiz artışı yapabileceğini fiyatlıyor.
Bu hafta Euro Bölgesi ve İngiltere’de açıklanacak enflasyon verileri, söz konusu risklerin seyrine ilişkin net bilgiler sunacak. Analistler, İngiltere’deki enflasyon verilerinde olası hızlanma işaretlerinin ülke tahvil piyasasındaki satış baskısını artırabileceğini kaydetti. Avrupa’da endeks vadeli kontratlar haftaya negatif başladı.
Asya borsalarında Güney Kore hariç negatif bir seyir öne çıkarken, Çin’de sanayi üretimi nisanda yıllık bazda yüzde 4,1 artarak beklentilerin altında kaldı. Perakende satışlar da yüzde 0,2 ile tahminlerin oldukça altında gerçekleşti. Zayıf gelen Çin verileri, bölgede ekonomik aktiviteye yönelik endişeleri artırdı.
<
Japonya’da dolar/yen paritesi yükselişini sürdürerek 159,07 seviyesine çıktı. Bu artış, ülkede enflasyon endişelerini körüklemesinin yanında tahvil faizlerinde de yukarı yönlü hareketi tetikledi. Japonya’da 10 yıllık tahvil faizi yüzde 2,74’e ulaşarak 1995’ten bu yana en yüksek seviyesine çıktı.
Cuma günü Borsa İstanbul’da BIST 100 endeksi, günü yüzde 1,89 değer kaybederek 14.367,60 puandan tamamladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı haziran vadeli kontrat, cuma akşam seansında normal seans kapanışına göre yüzde 0,32 geriledi.
Dolar/TL kuru cuma gününü 45,4950’den tamamlarken, bugün bankalararası piyasanın açılışında önceki kapanışın yüzde 0,2 üzerinde 45,5770’ten işlem görüyor. Yarın 19 Mayıs Atatürk’ü Anma, Gençlik ve Spor Bayramı nedeniyle Borsa İstanbul işleme kapalı olacak.
Analistler, bugün yurt içinde tüketici güven endeksi ve işsizlik oranının takip edileceğini belirtti. Yurt dışında ise veri gündemi sakin kalıyor. Teknik açıdan BIST 100 endeksinde 14.500 ve 14.400 puan destek, 14.700 ve 14.800 seviyeleri direnç konumunda bulunuyor.


Yorum Yap